Operación

Gratificación legal en tu restaurante, cuánto pagar

Si cerraste el año con utilidades, la ley te obliga a repartir una parte con tu equipo. Esa es la gratificación legal, y tiene dos formas de calcularse que dan montos muy distintos.

EM
Erika Moreno
12 de noviembre de 2026 · 4 min de lectura
Respuesta rápida

La gratificación legal es obligatoria si tu restaurante persigue fines de lucro, lleva contabilidad y tuvo utilidades líquidas. Puedes repartir el 30% de esas utilidades o pagar el 25% de las remuneraciones del año con tope de 4,75 ingresos mínimos, que hoy son 2.629.376 pesos por trabajador.

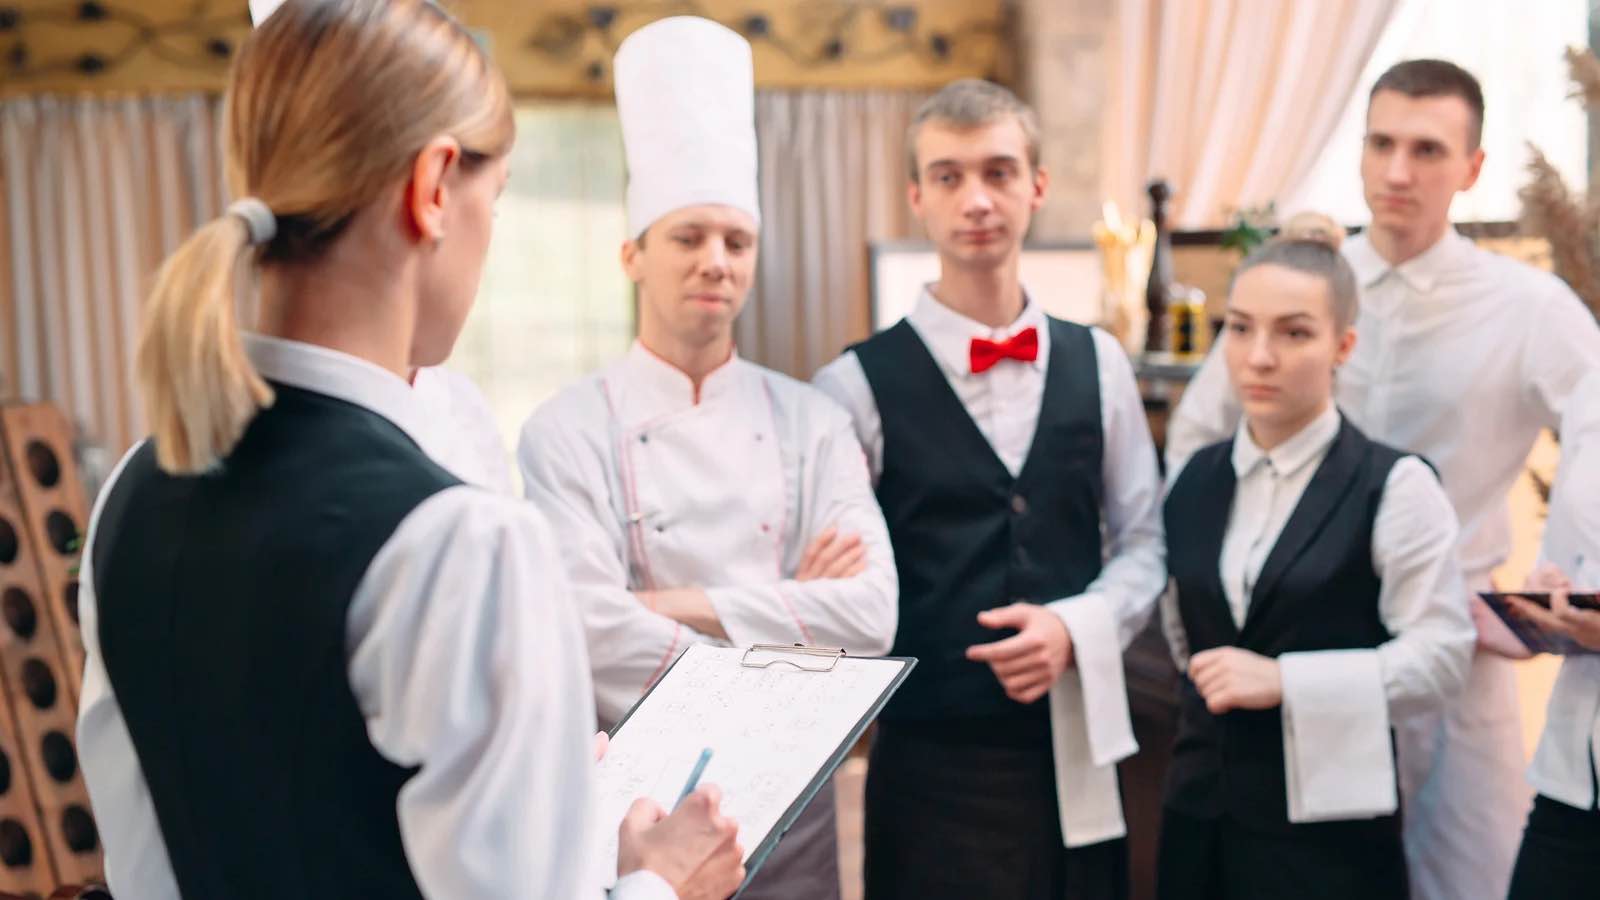
Administradora de restaurante revisa una planilla frente al equipo de garzones y de cocina en una reunión de turno
Chile Este artículo está escrito con normativa, fechas y datos de Chile.

Cuándo estás obligado a pagarla

El artículo 47 del Código del Trabajo pone tres condiciones juntas. Tu negocio tiene que perseguir fines de lucro, estar obligado a llevar libros de contabilidad y haber obtenido utilidades o excedentes líquidos en su giro.

Si las tres se cumplen, tienes la obligación de gratificar anualmente a tus trabajadores. Un restaurante formal cumple las dos primeras sin pensarlo, así que todo se juega en la tercera.

El aguinaldo de fin de año depende de lo que tú acuerdes con tu equipo. La gratificación la pone la ley cuando se cumplen esas tres condiciones.

Las dos formas de calcularla

El Código te deja elegir entre dos sistemas. El primero está en el artículo 47 y consiste en repartir al menos el 30% de las utilidades líquidas del ejercicio, en proporción a lo que devengó cada trabajador durante el año.

El segundo está en el artículo 50. Pagas el 25% de lo que cada trabajador devengó en el año por remuneraciones mensuales y quedas eximido de repartir el 30%, sea cual fuere la utilidad líquida que hayas obtenido.

Ese 25% tiene un tope por trabajador de 4,75 ingresos mínimos mensuales. Ese tope es lo que hace atractivo el segundo camino, porque te deja el costo acotado aunque el año venga bueno.

El tope en pesos de este año

El ingreso mínimo mensual quedó en 553.553 pesos desde el 1 de mayo de 2026, según la Ley 21.830 que la Dirección del Trabajo recoge en su centro de consultas. Multiplicado por 4,75, el tope anual llega a 2.629.376 pesos por trabajador.

Repartido en doce cuotas, ese tope son 219.114 pesos al mes. Haz la cuenta al revés y aparece el sueldo donde el tope empieza a mandar, que son alrededor de 876.000 pesos de remuneración mensual.

Un garzón con 700.000 pesos recibe 175.000, porque el 25% todavía va por debajo del límite. Un jefe de cocina con 1.200.000 recibe 219.114, ya que su 25% sería 300.000 y el tope lo corta antes.

El tope se congela el 31 de diciembre

La Dirección del Trabajo resolvió que el derecho a la gratificación queda establecido al cierre del ejercicio comercial anual, que ocurre el 31 de diciembre. Por eso el tope se calcula con el ingreso mínimo vigente en esa fecha.

Cuando pagas la gratificación mes a mes, esas cuotas son anticipos del monto final. El mismo dictamen obliga a reliquidar la diferencia que se produzca si el ingreso mínimo subió durante el año.

Eso te toca justo ahora, debido a que el ingreso mínimo subió el 1 de mayo. Si fijaste la cuota mensual en enero con el valor anterior y no la moviste, le quedaste debiendo a cada trabajador que llegó al tope.

Pagarla mes a mes te sube el finiquito

El artículo 172 deja fuera de la base del finiquito los beneficios que se otorgan en forma esporádica o por una sola vez al año, y nombra expresamente las gratificaciones. Por eso la gratificación anual no te infla la indemnización por años de servicio.

Sin embargo, la Dirección del Trabajo ha señalado que si la gratificación se paga mes a mes, sea legal o convencional, entra en la base de cálculo de esa indemnización, porque ahí no se otorga una sola vez al año.

La comodidad de repartirla en doce cuotas te sale más cara el día que tienes que despedir a alguien por necesidades de la empresa.

La propina de tus garzones queda fuera

El artículo 41 define la remuneración como lo que el trabajador recibe del empleador por causa del contrato. La propina la pone el cliente, de manera que la Dirección del Trabajo ha dicho que no constituye remuneración.

De ahí que la propina tampoco sea imponible ni se cuente para el feriado legal ni para la indemnización por años de servicio. Como el 25% del artículo 50 se calcula sobre las remuneraciones mensuales, esa plata queda fuera de la base.

Te importa en un local con propinas digitales fuertes, donde lo que recibe el garzón puede superar por harto su sueldo base.

Qué dejar resuelto antes de enero

Revisa primero qué dice el contrato de cada trabajador. Si escribiste ahí una gratificación garantizada del 25% en doce cuotas, ese texto te obliga igual que cualquier otro beneficio pactado.

Después pídele a tu contador la utilidad líquida del ejercicio, que es la liquidación del Servicio de Impuestos Internos menos el 10% del capital propio. Ese número te dice cuál de los dos sistemas te sale más barato.

Y deja la cifra anotada en tu presupuesto del próximo año, ya que la gratificación se paga junto con la declaración anual de renta en abril, cuando el verano recién te dejó la caja floja.

Llega al cierre de año con tus ventas ordenadas

Mercat te deja el registro de tu canal propio en un solo lugar, con cada pedido y cada cliente identificado, así el balance del ejercicio parte de datos tuyos.

Agenda una demo gratis

Preguntas frecuentes

Lo es cuando se cumplen las tres condiciones del artículo 47 del Código del Trabajo. Tu negocio tiene que perseguir fines de lucro, estar obligado a llevar libros de contabilidad y haber obtenido utilidades o excedentes líquidos en el ejercicio. Si el año cerró sin utilidades líquidas, la obligación legal no nace, aunque lo que hayas pactado por escrito en los contratos te obliga igual.

El artículo 50 del Código del Trabajo fija el tope en 4,75 ingresos mínimos mensuales por trabajador. Con el ingreso mínimo de 553.553 pesos que rige desde el 1 de mayo de 2026, el tope anual queda en 2.629.376 pesos, que repartidos en doce cuotas son 219.114 pesos mensuales. El valor que manda es el del ingreso mínimo vigente al 31 de diciembre.

La obligación del artículo 47 nace cuando hay utilidades o excedentes líquidos, así que un ejercicio sin utilidades no la genera. Revisa igual los contratos de tu equipo, porque si acordaste una gratificación garantizada del 25% en cuotas mensuales, ese acuerdo te obliga por su propio texto aunque la ley no lo exija. Tu contador confirma la utilidad líquida con la liquidación del Servicio de Impuestos Internos.

Depende de cómo la pagues. El artículo 172 excluye de la base los beneficios otorgados en forma esporádica o por una sola vez al año y nombra las gratificaciones, así que la anual queda fuera. Sin embargo, la Dirección del Trabajo ha señalado que la gratificación pagada mes a mes, sea legal o convencional, sí entra en la base de la indemnización por años de servicio.

No entran. El artículo 41 define la remuneración como lo que el trabajador recibe del empleador por causa del contrato, y la propina la paga el cliente. La Dirección del Trabajo ha dicho que la propina no constituye remuneración, de modo que no es imponible ni se considera para el feriado legal ni para la indemnización por años de servicio. El 25% se calcula sobre las remuneraciones mensuales.

EM
Erika Moreno
Content Manager en Mercat. Escribe sobre estrategia, tecnología y rentabilidad para restaurantes en Chile, sin tecnicismos y con números sobre la mesa.